Documenter un dégât des eaux pour un scan 3D destiné à l'assureur consiste à produire des preuves exploitables de l'existence, de l'étendue et de la cause apparente des dommages, avant toute réparation définitive. Le scan 3D peut y ajouter une représentation datée et structurée du logement. Mais il vient compléter le constat amiable, les photos, les factures et les devis, sans les remplacer.
Avant de penser à la documentation elle-même, la priorité reste la sécurité et la rapidité de la déclaration auprès de l'assureur, en général dans un délai de 5 jours ouvrés à compter de la découverte du sinistre. Il est aussi conseillé de ne pas remettre les lieux en état avant le passage de l'assureur ou de l'expert, sauf en cas de mesures conservatoires nécessaires, afin que les dégâts restent constatables. Pour comprendre les responsabilités financières, vous pouvez consulter un guide sur qui paie le dégât.
- Le constat amiable reste le document central pour déclarer le sinistre, surtout lorsque plusieurs parties sont concernées, comme un voisin, la copropriété ou le bailleur.
- Un scan 3D peut renforcer la traçabilité du sinistre en montrant les volumes et les zones touchées, en complément des photos, factures et devis déjà attendus par l'assureur.
Un scan 3D peut-il vraiment aider à prouver un dégât des eaux?
Le scan 3D documente l'état global d'un logement à un instant précis, ce qui peut servir de complément visuel au dossier d'assurance. Il conserve une vue spatiale datée permettant de relier une trace d'humidité à une pièce, un mur, un plafond ou un élément de mobilier.
En contrepartie, il n'établit pas à lui seul la cause apparente de la fuite ni son évolution dans le temps.
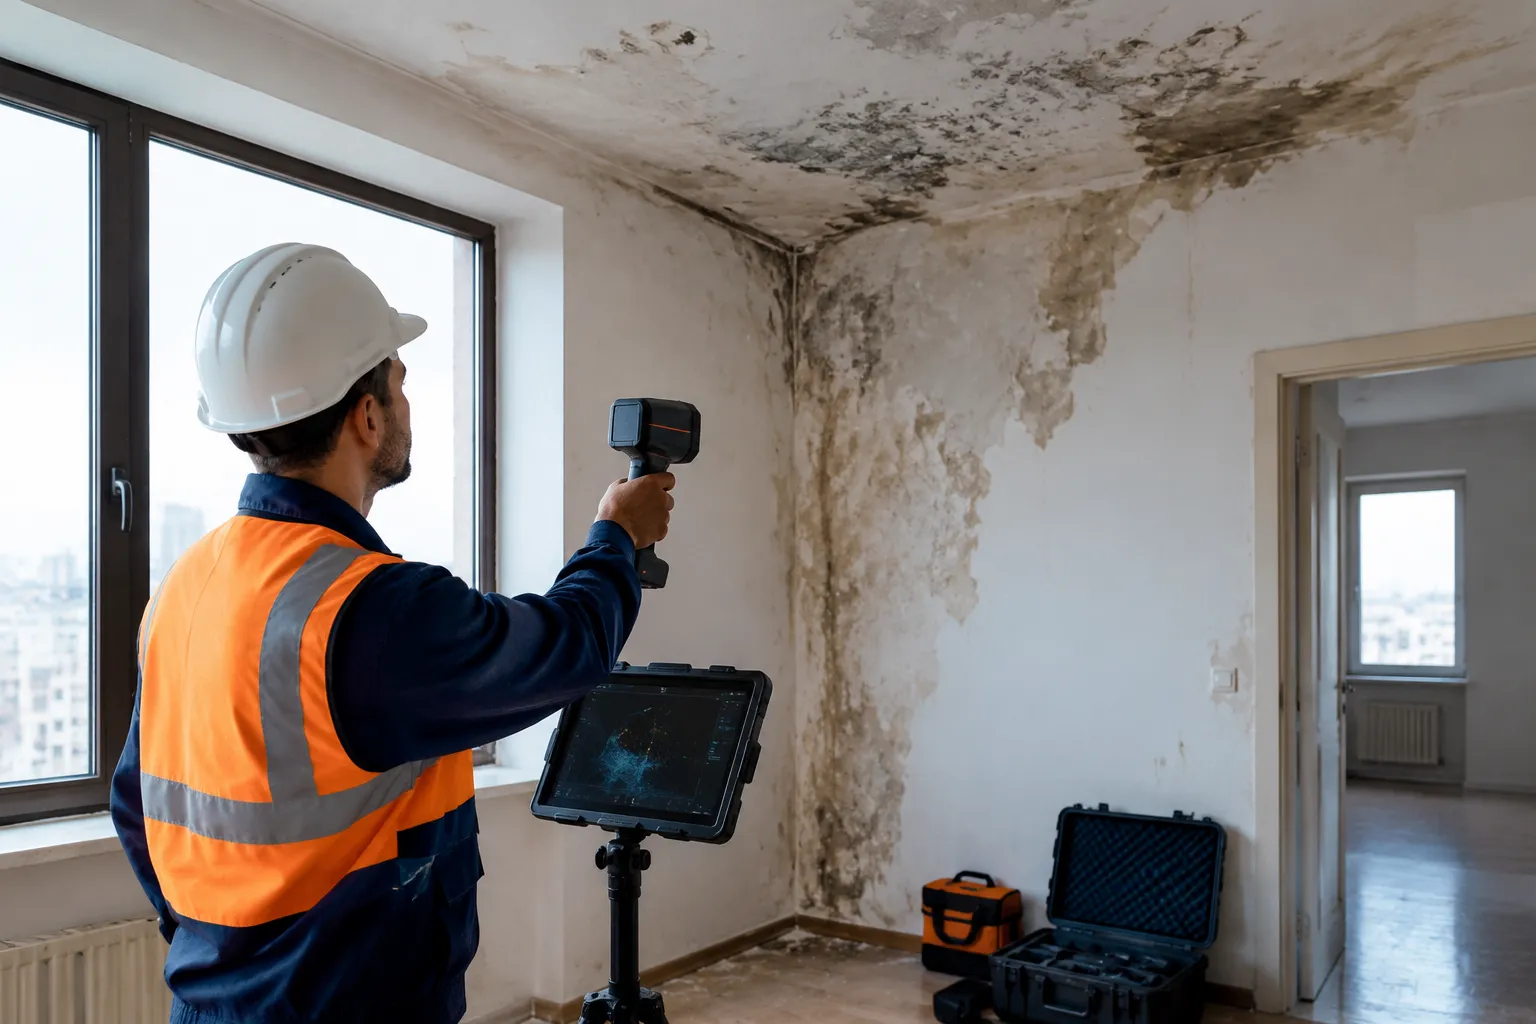
Les assureurs français demandent en priorité le constat amiable, des photos datées, des factures et des devis pour instruire le dossier, comme le rappellent GMF, Allianz et Groupama. Le scan ajoute une couche de documentation structurée, utile pour visualiser l'ampleur des dégâts ou conserver un état des lieux exploitable lors d'une expertise ultérieure.
Quatre éléments restent à établir: l'existence des dommages, leur étendue, la cause apparente et leur évolution. Un scan 3D illustre bien les deux premiers points, car il fige la géométrie et les surfaces visibles.
Il documente mal la cause et l'évolution, qui demandent souvent des photos successives, un diagnostic technique ou un rapport d'expert.
Avant toute captation, vérifiez auprès de votre assureur les modalités de transmission et les formats acceptés. Le scan reste un support complémentaire, jamais une alternative aux documents exigés dans le dossier de déclaration.
Avant la captation, les 5 preuves à réunir sans attendre
Avant toute intervention technique, cinq actions protègent votre dossier et donnent du poids à votre déclaration. Elles se préparent dans les heures qui suivent la découverte du sinistre, pas après.
D'abord, déclarez le sinistre sans tarder. Plusieurs assureurs mentionnent un délai de cinq jours ouvrés à compter de la découverte des dégâts.
Passé ce délai, le traitement du dossier peut se compliquer. Mieux vaut donc prévenir votre assureur dès le constat des premiers signes.
Ensuite, sécurisez les lieux si la situation l'exige, en coupant l'eau ou l'électricité en cas de risque. Cette étape prime sur toute documentation: aucune preuve ne vaut une mise en danger.
Une fois les lieux stabilisés, vous pourrez reprendre la collecte des éléments de preuve.
Le constat amiable de dégât des eaux reste le document central dès qu'un voisin, un bailleur ou une copropriété est concerné. Il identifie les parties, la cause apparente et les dommages constatés, ce qui facilite l'instruction du dossier par les deux assureurs impliqués.
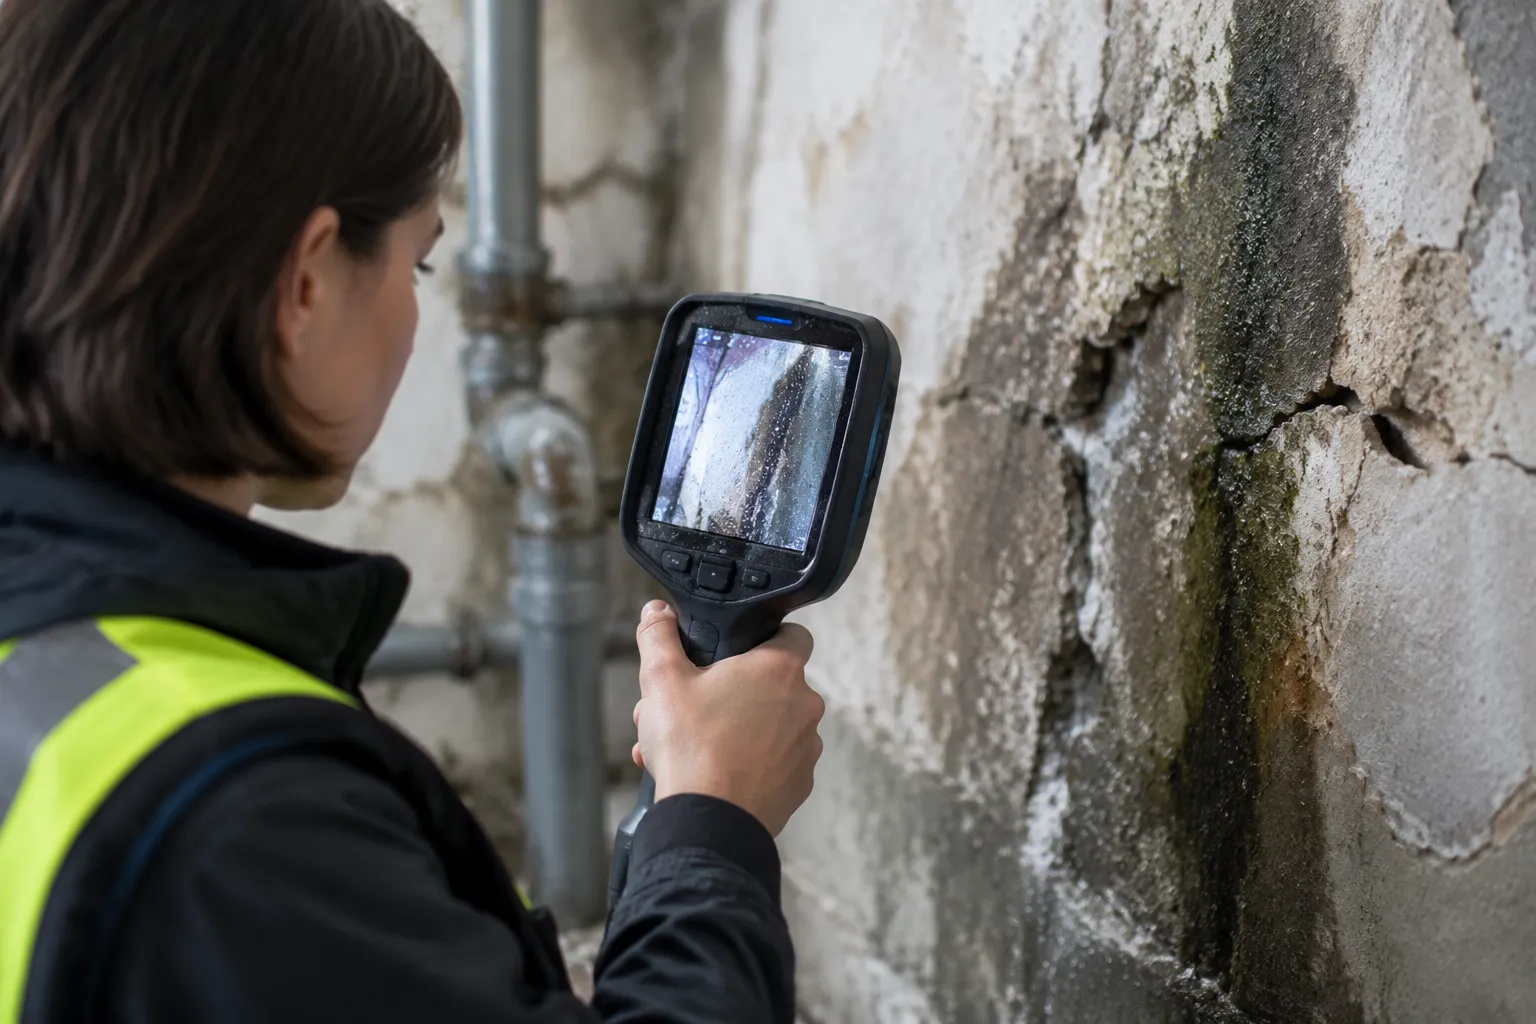
Les photos et vidéos complètent ce constat. Prenez d'abord des vues générales de la pièce, puis des gros plans sur les traces d'humidité, les revêtements abîmés, les équipements et le mobilier touchés.
Localisez chaque image pour qu'un expert puisse situer les dommages sans ambiguïté.
Enfin, rassemblez les factures, les devis et tout justificatif relatif à l'état antérieur du logement. Ces pièces permettent à l'assureur d'évaluer l'ampleur réelle du sinistre et d'apprécier la différence entre l'état avant et après.
Notez par ailleurs la date de découverte, l'origine visible de la fuite, les pièces concernées et les mesures déjà prises. Ces informations factuelles accompagnent utilement votre déclaration.
Un point mérite attention: évitez de réparer, de nettoyer ou de déplacer les éléments endommagés avant le passage de l'expert ou l'accord de l'assureur, sauf nécessité de sécurité immédiate. La constatation des dommages doit rester possible, ce qui conditionne souvent la suite du dossier.
C'est à ce stade, une fois ces cinq preuves réunies, qu'une captation complémentaire comme le constat sinistre par modélisation 3D prend tout son sens pour fixer l'état des lieux dans le temps.
Comment réaliser un scan 3D exploitable par l'assureur?
Un scan 3D devient réellement utile pour un dossier d'assurance quand il raconte une histoire claire: d'où vient l'eau, où elle est passée et ce qu'elle a touché. Avant de capturer quoi que ce soit, pensez le parcours comme un trajet logique.
Commencez par la pièce sinistrée, puis élargissez aux zones voisines et aux points d'accès, pour que la circulation de l'eau se comprenne d'un coup d'œil une fois le modèle terminé.
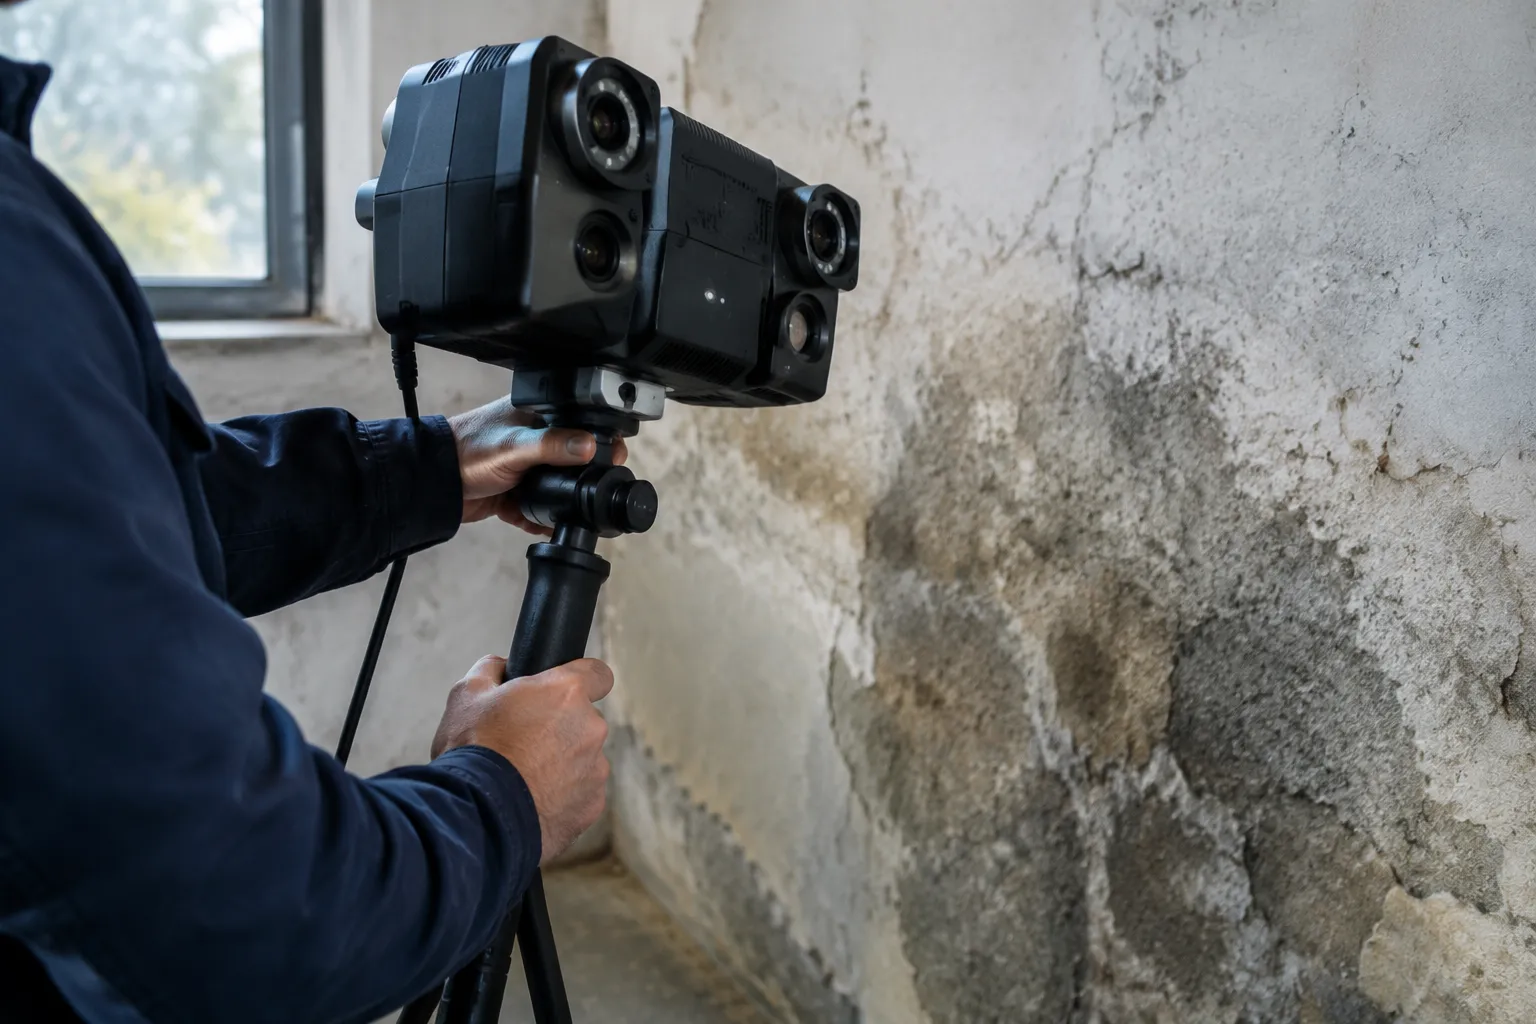
La captation elle-même doit rester fidèle à l'état constaté. Cela signifie ne rien masquer, ni les auréoles, ni les décollements, ni les zones gonflées.
L'ambition n'est pas de produire une visite flatteuse, mais une représentation datée et honnête du logement au moment de l'intervention. Pourtant, le modèle 3D seul ne suffit pas à instruire un dossier.
Car un volume capturé en 3D montre l'ensemble, mais pas toujours le détail d'une cloque sur une plinthe ou d'une moisissure derrière un meuble. C'est pourquoi il faut associer au modèle des photographies rapprochées de chaque dommage apparent, prises sous un éclairage qui ne déforme ni les couleurs ni les textures.
Cette complémentarité entre vue globale et gros plan donne à l'assureur de quoi se faire une idée précise sans se déplacer immédiatement.
Un relevé textuel simple accompagne utilement ces visuels: la pièce concernée, l'emplacement exact, la nature apparente du dommage et la date de la prise de vue. Ce n'est pas une expertise technique, mais un repère qui évite les confusions quand plusieurs pièces sont touchées.
Pour la restitution, privilégiez un format que l'assureur ou l'expert peut consulter sans contrainte: un lien de visite partageable, un export de fichiers ou un dossier numérique structuré. Conservez toujours les fichiers originaux et une copie datée, avec une nomenclature cohérente par pièce et par version, pour que personne ne confonde un relevé du jour du sinistre avec un relevé ultérieur.
Enfin, gardez à l'esprit que ce modèle documente un état observable à un instant donné. La cause du sinistre et le montant des dommages restent du ressort de l'instruction menée par l'assureur ou l'expert mandaté.
Le scan 3D appuie leur travail, mais il ne s'y substitue pas.
Homenity Virtual accompagne les pros de l'immobilier dans la captation et la restitution numérique d'un espace, selon les besoins spécifiques du dossier à constituer.
Pour approfondir la préparation d'un logement avant une captation, consultez notre guide sur la préparation d'un intérieur pour un scan 3D, ou découvrez dans quels cas un scan 3D avant travaux de rénovation peut aussi servir de référence utile.
Le dossier qui se lit en quelques minutes facilite-t-il l'évaluation?
Un dossier dispersé oblige l'assureur ou l'expert à reconstituer lui-même la chronologie des faits. Un dossier organisé lui fait gagner ce temps-là.
L'ordre compte autant que le contenu: déclaration de sinistre, constat amiable, puis pièces visuelles et justificatifs classés dans une suite logique plutôt que mélangés en vrac.
Une courte synthèse écrite aide à situer chaque élément. Elle peut distinguer ce qui a été constaté sur le moment, les dommages visibles pièce par pièce, l'origine supposée de la fuite et les interventions déjà menées, par exemple une coupure d'eau ou le passage d'un plombier.
Cette synthèse ne remplace aucun document contractuel. Elle sert seulement de fil conducteur à la personne qui ouvre le dossier.
Relier chaque photo ou facture à une zone précise du logement évite les allers-retours. Si une visite virtuelle ou un scan 3D du bien existe, chaque justificatif peut être rattaché à la pièce correspondante dans ce modèle, ce qui rend la lecture plus directe qu'une liste de fichiers sans repère spatial.
Quand des documents antérieurs fiables sont disponibles, une comparaison avant/après peut aussi aider à cerner l'évolution des dégâts, mais uniquement dans ce cas précis.
Le dossier doit ensuite être transmis par le canal demandé par l'assureur, en vérifiant que les fichiers volumineux ou les liens de consultation arrivent bien à destination. Conserver une copie complète, avec les dates d'envoi, aide à retrouver facilement un échange en cas de question ultérieure.
Une documentation mieux structurée facilite la lecture et la compréhension du sinistre. Elle ne promet ni la reconnaissance de la cause, ni le montant retenu, ni la prise en charge, ces points relevant du contrat et de l'analyse de l'assureur.
Pour comparer les méthodes de captation disponibles selon le bien, voir cet article sur le scan 3D comparé à la prise de vue par drone.
Questions fréquentes sur le scan 3D et la documentation d'un dégât des eaux
Le scan 3D est-il obligatoire pour déclarer un dégât des eaux?
Non. Rien n'impose un scan 3D dans les démarches de déclaration.
Le document de base reste le constat amiable de dégât des eaux, surtout quand plusieurs parties sont concernées, comme un voisin, une copropriété ou un bailleur. Le scan 3D vient en complément: il permet de visualiser les dégâts et de garder une trace datée de l'état des lieux. Mais il ne figure pas parmi les pièces exigées par les assureurs.
Le scan 3D remplace-t-il les photos et le constat amiable?
Non, chaque support a un rôle différent. Le constat amiable formalise la déclaration entre les parties et déclenche la procédure auprès des assureurs concernés.
Les photos et vidéos apportent des preuves ponctuelles, faciles à transmettre et à dater. Le scan 3D, lui, restitue une vision d'ensemble du logement et de la disposition des pièces touchées.
Il s'ajoute à ces pièces, mais ne les remplace pas.
Quand faut-il réaliser la captation?
Idéalement après avoir sécurisé le logement, mais avant toute transformation ou réparation définitive. Service-public.fr précise que l'assureur ou l'expert mandaté doit pouvoir constater les dégâts avant toute réparation définitive.
C'est pourquoi la captation doit intervenir dans cette fenêtre, toujours en respectant les consignes données par l'assureur ou l'expert. Si une expertise est prévue, mieux vaut laisser le logement en l'état jusqu'à son passage pour ne pas compliquer l'évaluation des dégâts.
Peut-on scanner un logement après une première réparation?
Oui, mais avec une limite claire. Le scan documente l'état restant au moment de la captation, pas les dommages déjà réparés ou disparus.
Si des travaux de première urgence ont été réalisés avant la visite de l'expert, le modèle 3D doit être présenté avec cette précision pour éviter toute confusion sur la chronologie des faits. Il complète alors le dossier sans se substituer aux preuves qui n'ont pas pu être conservées.
Que transmettre avec le modèle 3D?
Le modèle 3D a plus de valeur quand il s'intègre à un dossier complet. Il est utile de l'accompagner d'une synthèse datée, du constat amiable, des photos et vidéos prises sur place, avec des factures et devis liés aux réparations.
Tout rapport d'expertise disponible vient renforcer l'ensemble. Ces pièces reconstituent la chronologie des faits que le scan seul ne peut pas transmettre.
Un scan 3D prouve-t-il la cause de la fuite?
Non. Le scan montre surtout l'état observable des lieux et la configuration des espaces touchés, pas l'origine de la fuite.
Déterminer la cause relève d'une recherche de fuite ou d'une expertise technique, menées par des professionnels habilités à ouvrir des parois, tester des canalisations ou analyser des matériaux. Le scan 3D reste un support de visualisation et de conservation des preuves, pas un outil de diagnostic.
Un dossier qui parle avant même l'expertise
Documenter un dégât des eaux pour l'assureur reste avant tout une affaire de preuves classiques: constat amiable, photos datées, factures. Le scan 3D s'ajoute à ce dossier sans le remplacer, en fixant une vue d'ensemble du logement à un instant précis.
Pensé comme un parcours logique et une synthèse claire, il facilite la lecture du dossier par l'assureur ou l'expert.
Homenity Virtual réalise cette captation de l'espace pour les professionnels de l'immobilier et de l'assurance, histoire de conserver un état des lieux visuel exploitable. Un bien à documenter?
Demandez un devis via le site.